Как заполнить декларацию по НДС
Регулярная отчетность по НДС требует от бухгалтера особой внимательности и точного понимания порядка заполнения всех строк декларации. Неверно проставленные коды или нарушение контрольных соотношений – причина отказа в приеме отчета, проведения камеральной проверки или привлечения к административной/налоговой ответственности.
Внимание! Этот документ можно скачать в КонсультантПлюс.
- Бланк и образец
- Онлайн просмотр
- Бесплатная загрузка
- Безопасно
Регламент сдачи отчетности
По действующему налоговому законодательству все декларации по НДС в обязательном порядке сдаются по ТКС-каналам. При формировании отчета необходимо следить за изменениями, вносимыми Министерством финансов в электронный формат документа. Для корректной сдачи декларации следует использовать только актуальную версию отчета.
На составление отчета плательщику НДС или налоговому агенту дается 25 дней после завершения квартала.
Имейте в виду: использование бумажного варианта декларации по НДС допускается лишь для тех субъектов хозяйственной деятельности, которые освобождены от налога на законном основании либо не признаны плательщиками НДС и отдельные категории налоговых агентов.
Состав декларации
Квартальная декларация по НДС содержит два раздела, обязательных к заполнению:
- головной (титульный лист);
- сумма НДС, подлежащих уплате в бюджет/возврату из бюджета.
Отчетный документ с упрощенным вариантом оформления (Титул и раздел 1 с проставленными прочерками) представляются в следующих случаях:
- осуществление в подотчетном периоде хозяйственных операций, не подлежащих обложению НДС;
- ведение деятельности за пределами российской территории;
- наличие производственных/товарных операций длительного периода действия – когда для окончательного выполнения работ требуется более полугода;
- субъект коммерческой деятельности применяет спецрежимы налогообложения (ЕСХН, ЕНВД, ПСН, УСНО);
- при выставлении счета-фактуры с выделенным налогом налогоплательщиком, освобожденным от НДС.
При наличии указанных предпосылок суммы реализации по льготируемым видам деятельности проставляются в разделе 7 декларации.
Для субъектов налогообложения, ведущих деятельность с применением НДС, обязательно заполнение всех разделов декларации, имеющих соответствующие цифровые показатели:
Раздел 2 – исчисленные суммы НДС для организаций/ИП, имеющих статус налоговых агентов;
Раздел 3 – суммы реализации, подпадающие под обложение налогом;
Разделы 4,5,6 – используются при наличии хозяйственных операций по нулевой налоговой ставке или не имеющих подтвержденного статуса «нулевиков;
Раздел 7 – указываются данные по освобожденным от НДС операциям;
Разделы 8 – 12 включают в себя свод сведений из книги покупок, книги продаж и журнала выставленных счетов-фактур и заполняются всеми плательщиками НДС, применяющими налоговые вычеты.
Заполнение разделов декларации
Отчетный регламент по НДС должен соответствовать требованиям инструкции Минфина и ФНС, изложенной в приказе № ММВ-7-3/558 от 29.10.2014г.
Титульный лист
Порядок заполнения главного листа декларации по НДС не отличается от правил, установленных для всех видов отчетности в ФНС:
- Данные об ИНН и КПП плательщика прописываются в верхней части листа и не отличаются от сведений в регистрационных документах;
- Налоговый период указывается кодовым обозначением, принятым для налоговой отчетности. Расшифровка кодов указана в приложении № 3 к Инструкции по заполнению Декларации.
- Код налоговой инспекции – декларация представляется в то подразделение ФНС, где плательщик зарегистрирован. Точная информация обо всех кодах территориальных налоговых органов обнародована на сайте ФНС.
- Наименование субъекта предпринимательской деятельности – в точности соответствует названию, указанному в учредительной документации.
- Код ОКВЭД – в титульном листе прописывается основной вид деятельности по статистическому коду. Показатель указан в информационном письме Росстата и в выписке ЕГРЮЛ.
- Контактный номер телефона, количество заполненных и передаваемых листов декларации и приложений.
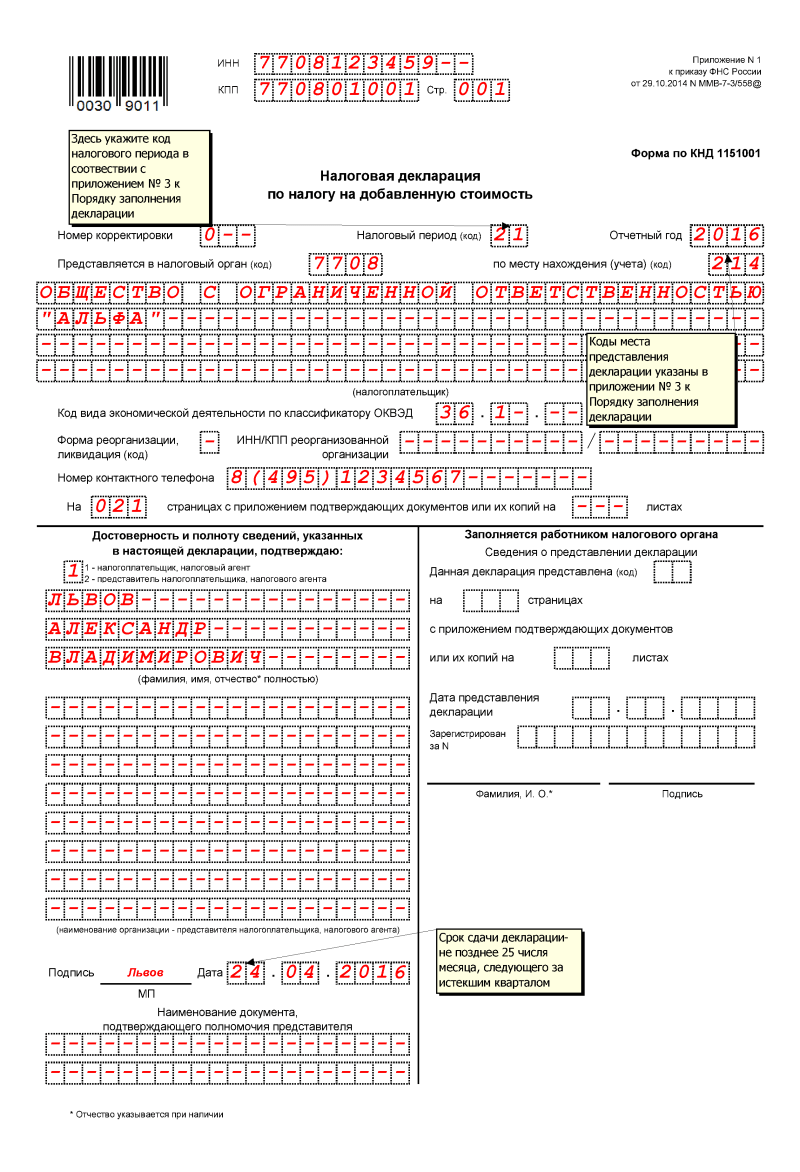
На титульном листе проставляется подпись представителя плательщика и дата формирования отчета. В правой части листа отведено место для подтверждающих записей уполномоченного лица налоговой службы.
Раздел 1
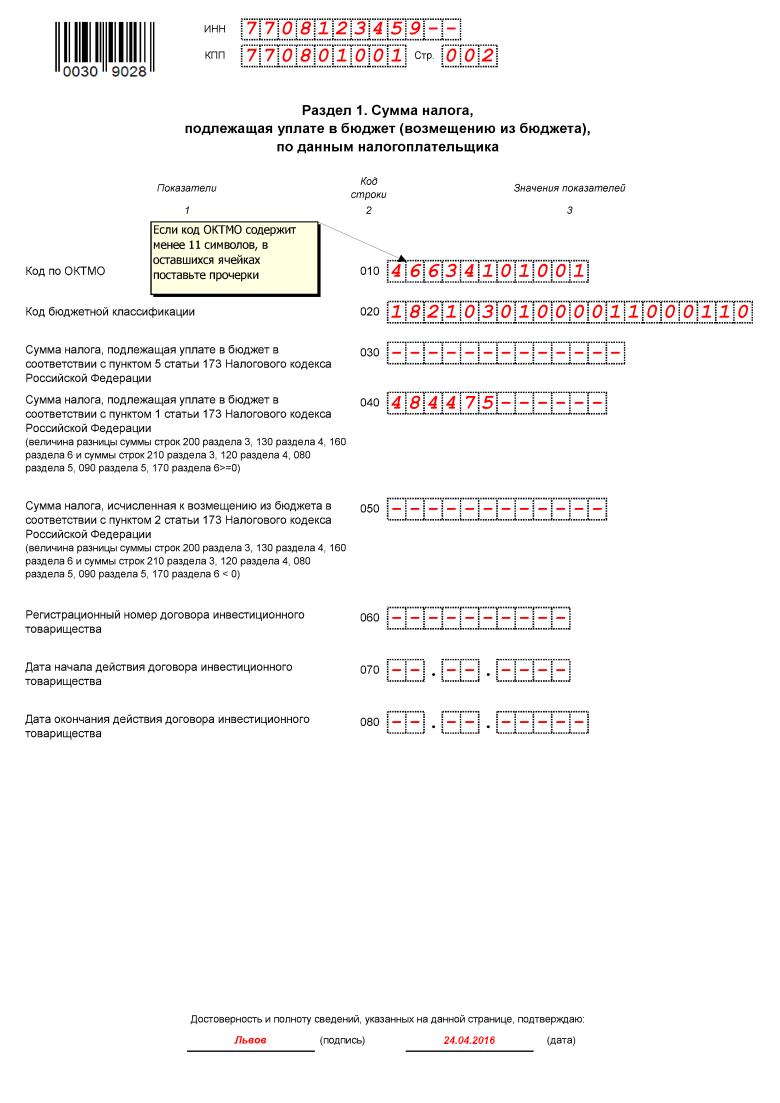
Раздел 1 является итоговым разделом, в котором плательщик НДС сообщает о суммах, подлежащих уплате или возмещению по результатам бухгалтерского/налогового учета и сведениям из раздела 3 декларации.
В листе обязательно указывается код территориального образования (ОКТМО), где налогоплательщик осуществляет деятельность и состоит на учете. В строке 020 фиксируется КБК (код бюджетной классификации) по этому виду налога. Плательщики НДС ориентируются на КБК по стандартной деятельности – 182 103 01 00001 1000 110. Уточнить КБК можно в последней редакции приказа Минфина № 65н от 01.07.2013г.
Внимание: при неточном указании КБК в декларации по НДС уплаченный налог не поступит на лицевой счет налогоплательщика и будет депонирован на счетах Федерального казначейства до выяснения принадлежности платежа. За просрочку уплаты налога будет начислена пеня.
Строка 030 заполняется только в том случае, если счет-фактура выставляется налогоплательщиком-льготником, освобожденным от НДС.
В строках 040 и 050 следует записать суммы, полученные по расчету налога. Если результат подсчета положительный, то сумма НДС к уплате указывается в строке 040, при отрицательном итоге результат записывается в строку 050 и подлежит возмещению из госбюджета.
Раздел 2
Этот раздел обязаны заполнять налоговые агенты по каждой организации, в отношении которой они имеют этот статус. Это могут быть зарубежные партнеры, не уплачивающие НДС, арендодатели и продавцы муниципального имущества.
Для каждого контрагента заполняется отдельный лист раздела 2, где обязательно указывается его название, ИНН (при наличии), КБК и код операции.
При перепродаже конфиската или осуществлении торговых операций с иностранными партнерами налоговые агенты заполняют строки 080-100 раздела 2 – величина отгрузки и суммы, поступившие в качестве предоплаты. Итоговая сумма, подлежащая уплате налоговым агентом, отражается в строке 060 с учетом величин, проставленных в следующих строках – 080 и 090. Сумма налогового вычета по реализованным авансам (стр.100) уменьшает конечную сумму НДС.
Раздел 3
Основной раздел отчетности по НДС, в котором налогоплательщики совершают расчет подлежащего уплате/возмещению налога по предусмотренным законодательством ставкам, вызывает наибольшее количество вопросов у бухгалтеров. Последовательное заполнение строк раздела выглядит следующим образом:
- В стр.010-040 отражается величина выручки от реализации (по отгрузке), облагаемой, соответственно, по применяемым налоговым и расчетным ставкам. Сумма, зафиксированная в этих строках, должна равняться величине дохода, учтенного на счете 90.1 и показанного в расчете налога на прибыль. При обнаружении расхождений показателей в декларациях фискальные органы затребуют пояснений.
- Стр. 050 заполняется в частном случае – когда продается организация, как комплекс учетных активов. База налогообложения в этом случае – балансовая стоимость имущества, умноженная на специальный поправочный показатель.
- Стр. 060 касается производственных и строительных организаций, ведущих СМР для собственных нужд. В этой строке воспроизводится стоимость выполненных работ, включающая в себя все реальные затраты, понесенные при строительстве или монтаже.
- Стр.070 – в графе «Налоговая база» в этой строке следут поставить сумму всех денежных поступлений, поступивших в счет предстоящий поставок. Сумма НДС рассчитывается по ставке 18/118 или 10/110, в зависимости от вида товаров/услуг/работ. Если реализация происходит в течение 5 дней после того, как предоплата «упадет» на расчетный счет, то эта сумма не указывается в декларации, как полученный аванс.
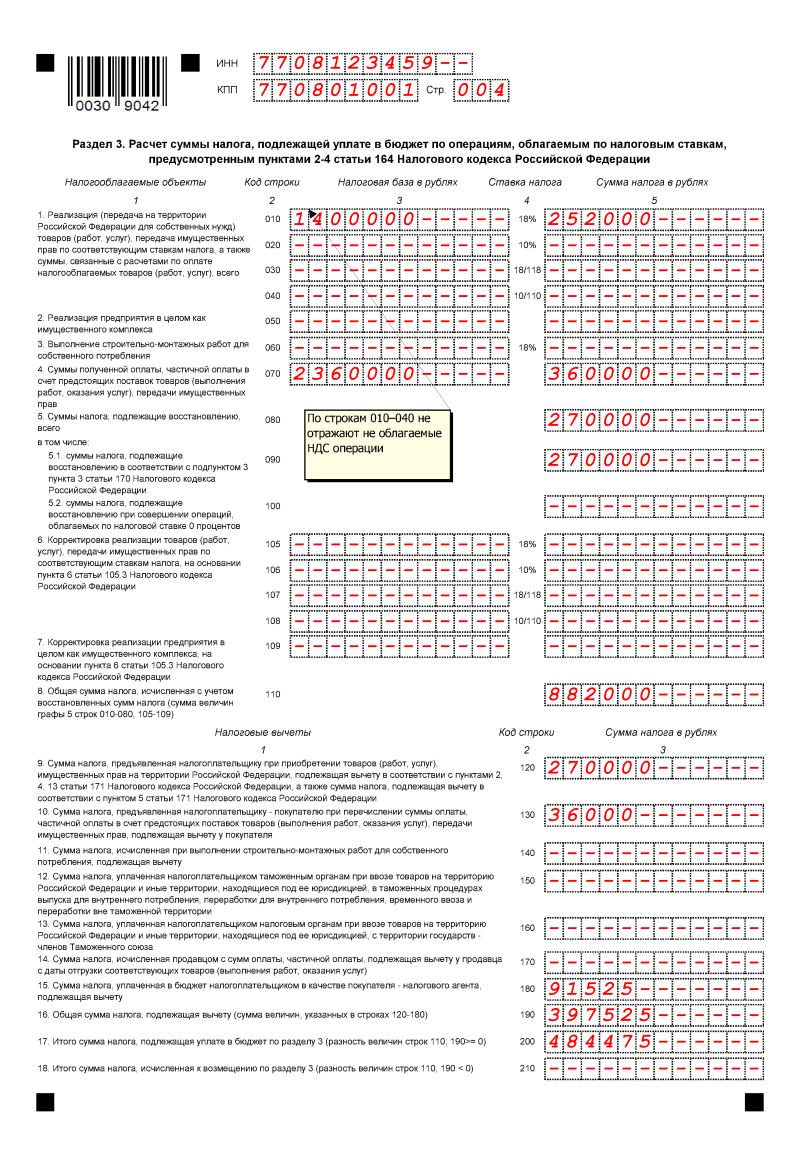
В разделе 3 необходимо проставить суммы НДС, которые, в соответствии с требованиями п.3 ст.170 НК необходимо восстановить в налоговом учете. Это касается сумм, задекларированных ранее как налоговые вычеты по льготным основаниям – применение спецрежима, освобождение от обложения НДС. Восстановленные величины налога суммарно отражаются в стр. 080, с конкретизацией по строкам 090 и 100.
В строках 105-109 вводятся данные о корректировке сумм НДС в учете на протяжении подотчетного периода. Это может быть ошибочное применение пониженной налоговой ставки, неправомерное отнесение операций к необлагаемым или невозможность подтверждения нулевой ставки.
Общая величина начисленного НДС указывается в строке 110 и состоит из суммы всех показателей, отраженных в графе 5 строк 010-080, 105-109. Конечная цифра налога должна равняться сумме НДС в книге продаж по итогу оборотов за отчетный квартал.
Строки 120-190 (графа 3) посвящены вычетам, призванным сумму НДС к уплате:
- Величина вычетов по строке 120 формируется на основании полученных от контрагентов-поставщиков счетов-фактур и равна сумме НДС в книге покупок.
- Строка 130 заполняется по аналогии со стр. 070, но содержит данные от суммы налога, уплаченного поставщику, как предварительная оплата.
- Строка 140 дублирует строку 060 и отражает налог, исчисленный от суммы фактических издержек при проведении СМР для нужд налогоплательщика.
- Строки 150 – 160 относятся к внешнеторговой деятельности и составляют суммы НДС, уплаченные на таможне или начисленные на стоимость товаров, ввезенных в Россию из стран ТС.
- В строке 170 необходимо прописать размер НДС, ранее начисленный на поступившие авансы, если в отчетном квартале произошла реализация.
- Строка 180 заполняется налоговыми агентами и содержит величину НДС, указанную в строке 060 Раздела 2.
Результат от сложения сумм вычетов по всем законным основаниям фиксируется в строке 190, а строки 200 и 210 – итог от совершения арифметических действий между строками 110 гр.5 и 190 гр.3. Если результат от вычитания из начисленного НДС суммы вычетов будет положительным, то полученная величина отражается в строке 200, как НДС к уплате. В противном случае, если размер вычетов превышает рассчитанную сумму НДС, следует заполнить стр. 210 гр. 3, как НДС к возмещению.
Отраженные в строках 200 или 210 раздела 3 суммы налога должны попасть в строки 040-050 раздела 1.
В декларации по НДС предусмотрено заполнение двух приложений к разделу 3. Эти формуляры заполняются:
- По основным средствам, которые используются в не облагаемой НДС деятельности. Важное условие – налог по этим активам ранее был принят к вычету и теперь подлежит восстановлению в течение 10 лет. В приложении отражается индивидуально вид ОС, дата ввода в эксплуатацию, сумма, принятая к вычету за текущий год. Это приложение должно быть заполнено только в декларации за 4 квартал.
- По зарубежным компаниям, работающим на территории РФ через собственные представительства/филиалы.
Разделы 4, 5, 6
Указанные разделы подлежат заполнению только теми плательщиками, которые в своей деятельности используют право на применение нулевой ставки НДС. Отличие между разделами состоит в некоторых нюансах:
- Раздел 4 заполняется налогоплательщиком, который способен документально подтвердить правомерное использование ставки в 0%. В разделе 4 предусмотрено обязательно отражение кода хозяйственной операции, суммы полученной выручки и величины декларируемого налогового вычета.
- Раздел 6 заполняется в случаях, когда на дату представления декларации налогоплательщик не успел собрать полный пакет документов для подтверждения льготы. Необоснованные операции вносятся в раздел 6, но впоследствии могут быть приняты к возмещению и перенесены в раздел 4. Для этого необходимо наличие документации.
- Раздел 5 предстоит заполнить тем «нулевикам», которые ранее заявили вычет по документам, но получили право на применение льготной ставки только в данном отчетном периоде.
Важно: при наличии нескольких оснований по применению раздела 5 налогоплательщик должен заполнить раздельно каждый отчетный период, когда был заявлен вычет.
Раздел 7
Этот лист предназначен для передачи сведений по операциям, которые были совершены в отчетном квартале и, согласно ст. 149 п.2 НК РФ, освобождены от обложения НДС. Все задокументированные коммерческие действия группируются по кодам, которые поименованы в Приложении № 1 к действующей инструкции.
К категории операций, отражаемых в разделе 7, относятся и денежные суммы, поступившие на банковский счет налогоплательщика в счет готовящихся поставок.
Необходимо соблюсти только одно условие – изготовление продукции или претворение работ носит долговременный характер и будет завершено через 6 календарных месяцев.
Разделы 8, 9
Относительно недавно появившиеся разделы предусматривают внесение в декларацию сведений, перечисленных в книге продаж/книге покупок за подотчетный период. Для того, чтобы фискальные органы могли автоматически провести камеральную проверку, в этих листах указываются все контрагенты, «попавшие» в налоговые регистры по НДС.
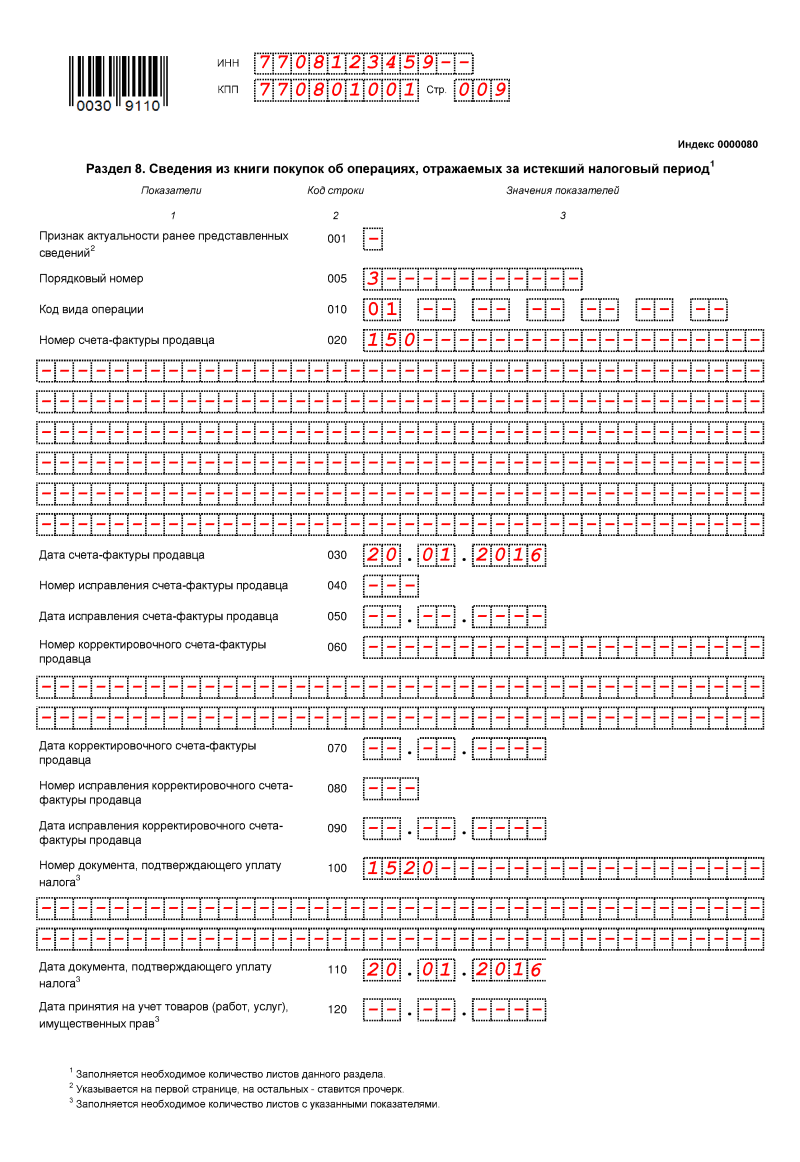
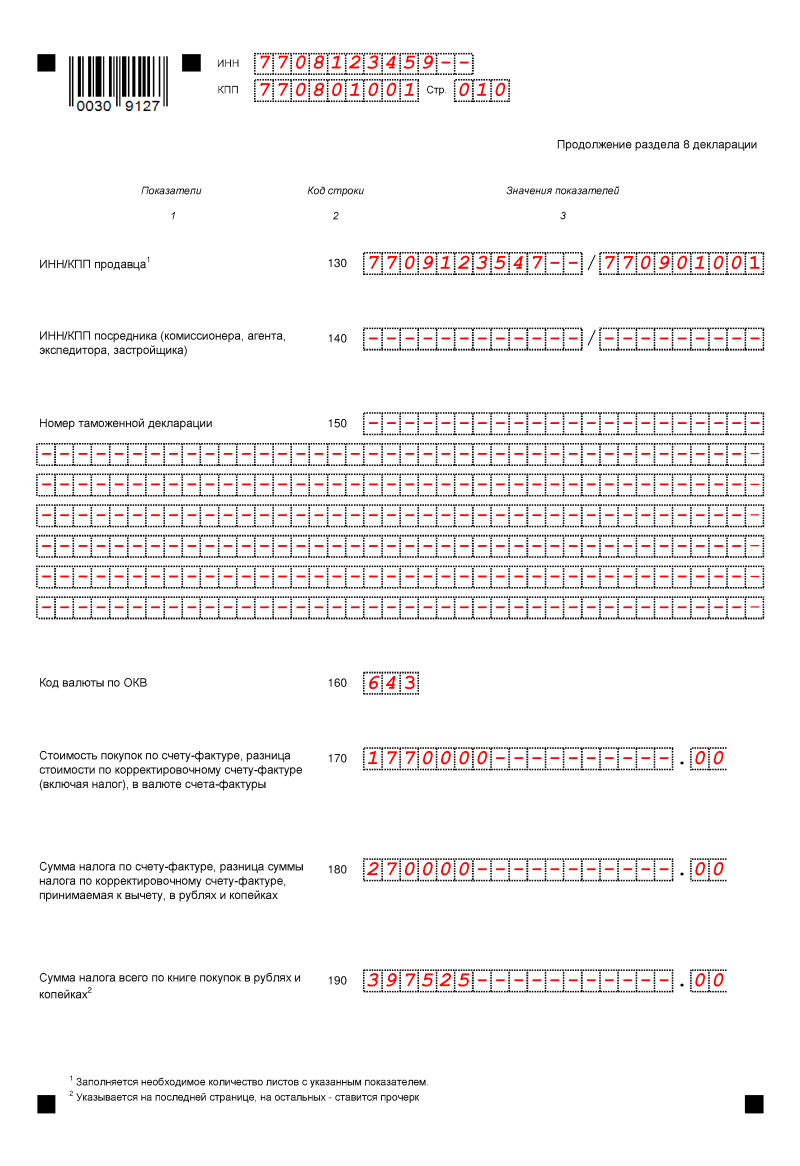
По регламенту в разделах 8 и 9 следует раскрыть информацию о поставщиках и покупателях (ИНН, КПП), реквизитах полученных или выданных счетах-фактурах, стоимостных характеристиках товаров/услуг, суммах выручки и начисленного НДС.
Важно: модули электронной отчетности дают возможность до сдачи декларации провести сверку данных разделов 8 и 9 с контрагентами. Иначе, в случае несоответствия данных в ходе перекрестной проверки в ИФНС суммы к вычету, не соответствующие книге продаж поставщика, могут быть исключены из расчета и сумма НДС к уплате возрастет.
В случае исправления данных в ранее задекларированные счета-фактуры налогоплательщик обязан сформировать приложения к разделам 8 и 9.
Раздел 10, 11
Эти листы носят специфический характер и подлежат оформлению только субъектам предпринимательства нескольких категорий:
- комиссионеры и агенты, работающие в пользу третьих лиц;
- лица, оказывающие экспедиторские услуги;
- предприятия-застройщики.
В разделах 10-11 должны быть перечислены сведения из журнала полученных и предъявленных счетов-фактур с суммами НДС и облагаемого оборота.
Раздел 12
Лист предназначен для включения в декларацию налогоплательщиками, имеющими освобождение от НДС. Критерий заполнения раздела 12 – наличие счетов-фактур с выделенным НДС, предъявленных контрагентам.
Декларация по НДС в 2022 году
В течение 2022 года сдать декларацию по НДС нужно четыре раза. Первым станет отчет за 4 квартал 2021 года — его надо сдать до 25 января. Все остальные отчеты идут за 2022 год, в том числе за первый квартал — до 25 апреля, за второй квартал — не позднее 25 июля, а за третий квартал — до 25 октября. Декларацию за 4 квартал подавайте уже в 2023 году — до 25 января.
Декларация изменилась в декабре 2021 года — новая форма будет действовать с отчета за 1 квартал 2022 года. Расскажем, кто, когда и куда должен сдавать декларацию, чем грозит несдача документа, и дадим пример заполнения.
Кто и как сдает декларацию по НДС
Сдавайте декларацию по НДС с помощью веб-сервиса Контур.Бухгалтерия. Система сама сформирует декларацию на основе первичных документов и проверит ее перед отправкой.
Все плательщики налога на добавленную стоимость сдают эту декларацию. Также ее сдают импортеры, неплательщики НДС, которые в прошедшем квартале выставили счет-фактуру с НДС, и налоговые агенты, которые получили или выставили счета-фактуры как посредники, даже если они работают на спецрежимах.
Все эти категории сдают декларацию в электронном виде. Если сдать документ на бумаге, налоговая посчитает это равносильным несдаче декларации. На бумаге документ можно сдать только некоторым налоговым агентам (п. п. 3, 12 ст. 80, п. 5 ст. 174 НК РФ) .
Если в отчетном периоде вы не вели деятельность или у вас не возникало объектов налогообложения, декларацию все равно придется сдать, но уже в нулевой форме. Иногда вместо декларации по НДС можно сдать единую налоговую декларацию. Это возможно, если вы не вели деятельность в течение квартала, а на ваших счетах и в кассе не было движения денежных средств.
Куда и в какие сроки сдаем декларацию
Декларацию в общем случае сдают в течение 25 дней после завершения квартала. В 2022 году сроки сдачи таковы:
- за 4 квартал 2021 — до 25 января 2022;
- за 1 квартал 2022 — до 25 апреля;
- за 2 квартал 2022 — до 25 июля;
- за 3 квартал 2022 — до 25 октября.
Если 25 число приходится на выходные дни, дата сдачи сдвигается на ближайший следующий рабочий день. Например, отчет за 1 квартал 2021 надо было сдать до 25 апреля включительно, но это воскресенье. Поэтому последним днем для сдачи становится понедельник.
Декларации направляют в налоговый орган по месту учета. Если у вас есть обособленные подразделения, декларацию вы должны представлять централизованно в ИФНС, в которой головная организация состоит на учете. Крупнейшие налогоплательщики подают декларацию в налоговый орган по месту учета в качестве крупнейшего налогоплательщика.

Ответственность за несдачу декларации
За опоздание со сдачей декларации налоговая может привлечь компанию или предпринимателя к ответственности. Прежде всего это штраф: его размер составит 5% от налога к уплате. Штраф назначается за каждый полный или неполный месяц, начиная с последнего срока сдачи декларации. Штраф не превысит 30% от суммы налога, но и не опустится ниже 1000 рублей.
То есть, за опоздание с декларацией вы заплатите 1000 рублей или больше. Скорее всего, штраф назначат даже при несвоевременной отправке нулевой декларацией. Единого мнения по этому вопросу нет, но на практике налоговая штрафует за просрочку с “нулевкой”, а суды поддерживают ее. Хотя есть и противоположные решения судов, когда опоздавшие с «нулевкой» компании освобождаются от штрафов, — но их меньше.
Также ФНС может приостанавливать операции по банковским счетам за несдачу декларации спустя 20 рабочих дней после завершения сроков предоставления документа. Кроме того, налоговая за 14 дней до принятия решения о приостановлении операций по счетам уведомит об этом налогоплательщика.
С 1 июля 2021 года у ИФНС появилось право признавать декларации непредставленными. Такое случится, если во время камеральной проверки выяснится одно из обстоятельств ( ст. 80 НК РФ) :
- подпись неуполномоченным лицом;
- подпись дисквалифицированного физлица;
- подпись умершего физлица;
- подпись лица, о котором есть отметка о недостоверности сведений;
- подпись лица, которое по данным ЕГРЮЛ прекратило существование;
- нарушение контрольных соотношений, утвержденных приказом ФНС от 25.05.2021 № ЕД-7-15/519@.
В этих случаях налоговая направит уведомление о том, что декларация считается непредставленной. При нарушении контрольных соотношений она сообщит не позднее следующего за сдачей рабочего дня, а в других случаях — в течение пяти дней с момента выявления обстоятельств.
После получения уведомления о непредставленности из-за нарушения контрольных соотношений, у налогоплательщика есть пять дней для исправления ошибок. Если успеть в срок, налоговая посчитает, что вы отчитались в тот день, когда подали первую декларацию, признанную непредставленной — просрочки не будет.
Вычеты в декларации
Сдавайте декларацию по НДС с помощью веб-сервиса Контур.Бухгалтерия. Система сама сформирует декларацию на основе первичных документов и проверит ее перед отправкой.
Вычеты помогают уменьшить сумму налога. Есть несколько видов вычетов по НДС, они перечислены в ст. 171 НК РФ. Суммы НДС к вычету отражаются в строках 120-190 раздела 3 декларации по НДС. В строках 120-185 вычет распределяется по видам, а в строке 190 — подсчитывается общий вычет за квартал. Всего в декларации выделяется 9 видов вычетов. Их итоговую сумму вычитают из общей суммы исчисленного налога и таким образом определяют НДС к уплате или возмещению.
Безопасная доля вычетов НДС для отчетности за первый квартал 2022 года изменилась. Если доля вычетов больше средней, есть риск попасть под наблюдение. Средняя доля вычетов по стране — 89 %. На практике многие налоговики ориентируются не на общероссийские, а на региональные показатели. Уточняйте их на сайте ФНС. Ничто не запрещает вам делать вычет большего размера, если для этого есть основания. Но если вычет у компании не соответствует средним вычетам по региону, инспекторы могут вызвать «на ковер» и назначать проверки — даже выездные.
Подробнее о расчете безопасной доли вычетов мы рассказывали в статье «Безопасная доля вычетов по НДС».
Что нового в 2022 году
ФНС внесла изменения в декларацию по НДС приказом от 24 .12.2021 № ЕД-7-3/1149 . Новая форма начнет действовать с отчета за первый квартал 2022 года. Изменения коснулись нового списка лиц, которые имеют право на заявительный порядок возмещения НДС, расширенного перечня освобожденных от налога операций и перечня случаев, когда лица становятся налоговыми агентами по НДС.
В самой декларации поменяли штрих-коды и добавили строки в раздел 1. По новой строке 055 отражайте код причины, по которой вы имеете право возмещать НДС в заявительном порядке. Можно указать несколько кодов, если причин несколько. Всего список включает семь оснований:
- 01 для организаций, которые за три прошедших года уплатили налогов на сумму не меньше 2 млрд рублей;
- 02 для налогоплательщиков с банковской гарантией;
- 03 для резидентов ТОСЭР, предоставивших поручительство управляющей компании;
- 04 для резидентов свободного порта Владивосток, предоставивших поручительство управляющей компании;
- 05 для налогоплательщиков, предоставивших поручительство в соответствии со ст. 74 НК РФ;
- 06 для налогоплательщиков, которые проходят налоговый мониторинг на дату подачи декларации;
- 07 для производителей вакцин от коронавируса, на которые есть регистрационное удостоверение.
В строке 056 укажите сумму НДС, которую будете возмещать в заявительном порядке.
В приложении 1 к порядку заполнения появились новые коды видов операций, которые освобождены от НДС:
- 1010832 — работы и услуги а также передача имущественных прав на безвозмездной основе органами власти и местного самоуправления, корпорацией развития МСП и ее дочерними обществами в рамках поддержки субъектов МСП или экспорта.
- 1011213 — услуги по реализации иностранными лицами прав на проведение чемпионата мира FIA «Формула-1», а также рекламные услуги организации, которая эти права приобрела.
- 1011214 — услуги общепита на основании подп. 38 п. 3 ст. 149 НК РФ.
Налоговая обновила форматы декларации по НДС, сведений из книги покупок и книги продаж, дополнительных листов к книгам и журнала учета счетов-фактур.
Из каких разделов состоит декларация

Декларация включает титульный лист и 12 разделов. Разберитесь, какие разделы нужно заполнить вам. Если заполнение декларации вызывает много вопросов и сложностей, обратитесь за помощью к опытному бухгалтеру или ведите учет в удобном бухгалтерском сервисе, который сформирует все отчеты и проверит их перед отправкой в налоговую и фонды. Это актуально для большинства плательщиков НДС и посредников, которые отправляют документ в налоговую только в электронном виде.
- титульный лист и 1 раздел заполняют все плательщики НДС;
- 2 раздел заполняют налоговые агенты отдельно на каждую компанию, по которой есть обязанности налогового агента;
- 3 раздел — для расчета налоговой базы и налога к уплате по ненулевым ставкам;
- 4, 5 и 6 разделы заполняют экспортеры;
- 7 раздел — для компаний, которые осуществляли необлагаемые НДС операции в предыдущем квартале;
- 8 раздел — это данные книги покупок, то есть данные о полученных счетах-фактурах;
- 9 раздел — данные книги продаж, то есть данные о выставленных счетах-фактурах ;
- 10 раздел для посредников — нужно указать сведения из журнала учета выставленных счетов-фактур;
- 11 раздел для посредников — сведения из журнала учета полученных счетов-фактур;
- 12 раздел заполняют те, кто освобожден от НДС или совершает необлагаемые операции, например, упрощенцы и плательщики ЕНВД, которые выставляют счета-фактуры с НДС.
В общем случае в декларации заполняют титульный лист и разделы 1, 3, 8 и 9.
Инструкция по заполнению
Приведем образец заполнения декларации для ООО «Ромашка» — это микропредприятие с двумя сотрудниками на ОСНО, основная деятельность — оптовая торговля. Организация заполняет лишь часть разделов декларации:
- «Ромашка» не является налоговым агентом, поэтому не заполняет раздел 2;
- не применяет налоговую ставку 0%, поэтому не заполняет разделы 4, 5 и 6;
- не имеет дела с операциями, которые не подлежат налогообложению или проводятся вне территории России, также не вносит предоплату за поставку товаров с циклом изготовления больше полугода, поэтому не заполняет раздел 7;
- не является посредником и не получает освобождение от НДС.
Титульный лист
На титульном листе указываем ИНН и КПП, код налогового органа, отчетный год 2020 (2021) и отчетный период — «21» для 1 квартала, «22» для 2 квартала, «23» — для 3 квартала и «24» — для 4-го квартала. Название организации пишем полностью, указываем телефон, число листов в декларации и данные директора или предпринимателя.
С отчета за 4 квартал 2020 года с титульного листа удалили строку «Код вида экономической деятельности по классификатору ОКВЭД». Ничего особенного в этом нет, просто убрали дублирование данных. Налоговая и так знает виды деятельности компаний, ведь при регистрации их указывают в документах и заносят в ЕГРЮЛ/ЕГРИП. Указывать ОКВЭД больше не нужно.

В разделе 1 указываем код ОКТМО и код бюджетной классификации. КБК зависит от вида операции, по которой уплачивается налог. Налог с реализации в России (в том числе для налоговых агентов) платят по КБК — 182 1 03 01000 01 1000 110.
В строке 030 указывают сумму налога поставщики на спецрежимах или освобожденные от НДС по ст. 145 НК РФ, если выставляют счета-фактуры с НДС. Эта сумма не включается в строки 040 и 050.
«Ромашка» указывает в строке 040 сумму налога к уплате, рассчитанную после сложения данных из раздела 3. Если бы вычет оказался больше начисленного налога, можно было бы заявить НДС к возмещению и отразить в строке 050.
Все остальные строка «Ромашка», как и многие другие плательщики НДС, не заполняет.

Раздел 3
В разделе 3 делаем расчет суммы налога к уплате: вносим облагаемые по обычным и расчетным ставкам операции, а также указываем налоговые вычеты.
В строках 010-118 «Ромашка» указала начисленный НДС и налог к восстановлению. Налог уплачивается только по ставке 20 %. В расчет попала оплата за поставку 25 000 рублей и предоплата на сумму 29 500 рублей. Затем в строках 120-190 отражаются вычеты по налогу и в строках 200 или 210 указывается итоговый налог к уплате или возмещению (стр. 118 — стр. 190).


Разделы 8 и 9
Разделы 8 и 9 — это сведения из Книг покупок и продаж об операциях за квартал. Для формирования этих разделов Декларации компании придется установить бухгалтерскую программу или зарегистрироваться в веб-сервисе, потому что налогоплательщики, которые заполняют и сдают эти разделы в составе декларации, имеют право сдавать ее только в электронном виде.
Разделы 8 и 9 можно не включать в состав декларации, если в течение отчетного квартала вы не регистрировали в книге покупок или в книге продаж ни одного счета-фактуры.

Легко подготовьте и сдайте через интернет декларацию по НДС с помощью онлайн-сервиса Контур.Бухгалтерия. Декларация формируется автоматически на основе бухучета и проходит проверку перед отправкой. Избавьтесь от рутины, сдавайте отчеты и пользуйтесь поддержкой экспертов нашего сервиса. Первые 14 дней новые пользователи работают в сервисе бесплатно.
Декларация по НДС за 4 квартал 2021 года
Отчитываться по НДС за 4 квартал 2021 года нужно по форме, утвержденной приказом ФНС от 29.10.2014 № ММВ-7-3/558 в редакции изменений, внесенных приказом ФНС от 26.03.2021 № ЕД-7-3/228.
Напомним, что изменения касаются добавления в декларацию по НДС сведений о прослеживаемости товаров. И начинать сдавать отчет «с прослеживаемостью» надо было с 3 квартала 2021 года.
За исключением изменений в части прослеживаемости, общий порядок заполнения и сдачи декларации по НДС в 2021 году не менялся.
Далее будем говорить только о нюансах заполнения декларации НДС, которые связаны с 4 кварталом 2021 и завершением отчетного года.
Приложение 1 к разделу 3
Приложение 1 к Разделу 3 включают в состав декларации НДС один раз в год — в отчет за 4 квартал.
Данные в Приложение вносят, если согласно ст. 171.1 НК РФ вы восстанавливаете НДС:
- по построенным или приобретенным недвижимым ОС;
- со стоимости их модернизации (реконструкции).
Приложение заполняют отдельно:
- по каждому недвижимому ОС;
- на стоимость работ по модернизации (реконструкции) по каждому объекту.
Заполняют Приложение, начиная с года, в котором начали восстанавливать налог. За годы, когда ОС использовали только для облагаемых НДС операций, восстанавливать налог не нужно (письмо Минфина от 11.09.2013 № 03-07-11/37461).
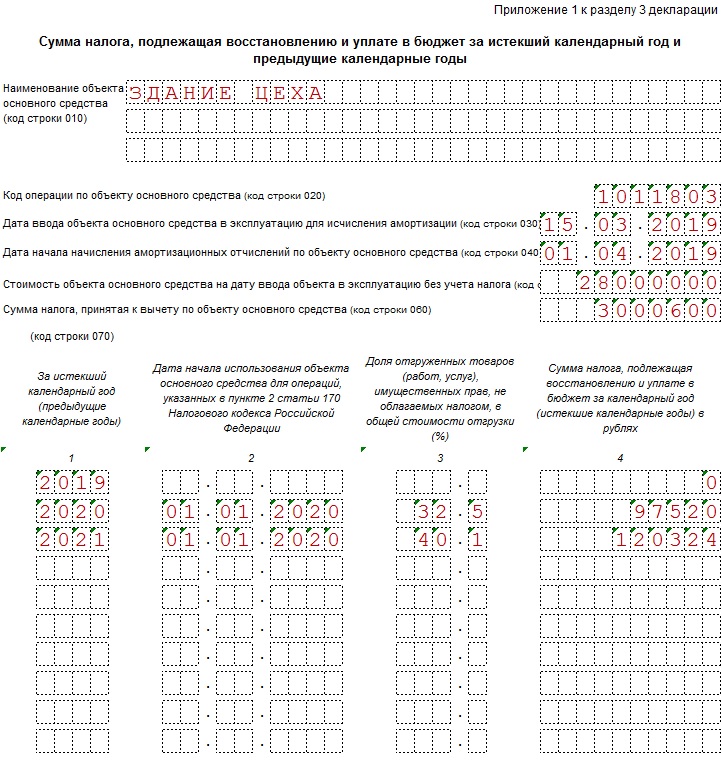
Строки 010 — 060 Приложения заполняются так:
- строка 010 — указывают наименование ОС;
- строка 020 — код операции;
- строка 030 — вносят дату ввода ОС в эксплуатацию.
Если восстанавливаете налог со стоимости модернизации (реконструкции), то указывают дату ввода ОС в эксплуатацию после ее проведения;
- строка 040 — дата, с которой начисляете амортизацию по ОС.
При восстановлении налога по модернизации (реконструкции) — дата, с которой начисляете амортизацию с новой стоимости ОС, образовавшейся в результате модернизации (реконструкции);
- строка 050 — указывают стоимость ОС на дату его ввода в эксплуатацию либо стоимость модернизации (реконструкции) без НДС;
- строка 060 — фиксируют НДС, который приняли к вычету при вводе ОС в эксплуатацию либо со стоимости модернизации (реконструкции).
На протяжении всех лет, в течение которых восстанавливаете НДС по одному и тому же объекту ОС, сведения о нем в строках 010 — 060 Приложения 1 к Разделу 3 декларации заполняют одинаково.
- научитесь понимать и применять на практике требования нового стандарта;
- будете знать, что делать при поступлении заказов, обесценивании материалов и отпуске в производство;
- сможете выбрать нужный именно вашей компании способ применения новых стандартов;
- будете делать только нужные проводки.
Далее рассмотрим строки, которые изменяются от года к году.
В строке 070 показывают раздельно суммы НДС к восстановлению за отчетный год и за предшествующие годы.
В графу 1 вписывают годы, в которых начисляли амортизацию по ОС, — начиная с года ввода в эксплуатацию (в т. ч. в связи с модернизацией/реконструкцией). В первую строку графы 1 переносят год из строки 040.
Графы 2 — 4 по каждому году заполняют так:
1. По предыдущим годам:
- если НДС начали восстанавливать только в отчетном году, в графах 2 и 3 за предыдущие годы ставят прочерки (либо они остаются пустыми), а в графе 4 проставляют 0;
- если в предыдущие годы НДС по конкретному ОС восстанавливали и в отчетном году процесс продолжается, в графы 2 — 4 переносят сведения из строки 070 декларации НДС за 4 квартал предыдущего года.
2. По отчетному году:
- в графе 2 указывают дату, с которой стали использовать ОС для необлагаемых операций;
- в графу 3 вписывают долю необлагаемых операций в общем объеме реализации за год (долю следует определять в процентах с точностью до десятых);
- в графе 4 указывают НДС к восстановлению за отчетный год, рассчитанный по формуле.
Пример заполнения Приложения 1 к Разделу 3 декларации по НДС за 4 кв. 2021 года выглядит так:
Декларация по НДС за 4 квартал при переходе на УСН с 2022 года
При переходе на УСН налогоплательщику, до этого уплачивающему НДС, необходимо выполнить переходные моменты.
Восстановление НДС при переходе на УСН в декларации
Первая обязанность будущего упрощенца — восстановить суммы НДС, принятые к вычету по товарам, работам, услугам, в том числе по ОС и НМА, имущественным правам, которые он будет использовать после перехода на упрощёнку (подп. 2 п. 3 ст. 170 НК РФ).
Восстанавливать нужно суммы НДС:
- по товарам, работам, услугам — в размере ранее принятом к вычету;
- по ОС и НМА — в размере суммы, пропорциональной остаточной (балансовой) стоимости без учета переоценки (см. письмо Минфина России от 20.07.2021 № 03-07-11/57861).
При восстановлении НДС по внеоборотным активам в случае перехода на упрощенку правило 10 лет (ст. 171.1 НК РФ) не работает!
Напомним, что суммы восстановленного НДС относят в состав прочих расходов в соответствии со ст. 264 НК РФ.
Если НДС по чему-либо, приобретенному до перехода на упрощенку, к вычету не ставили, то восстанавливать ничего не нужно.
В соответствии с НК РФ момент возникновения обязанности восстановить НДС связан с началом использования объекта для операций, не облагаемых НДС. Поэтому восстановить НДС будущему упрощенцу нужно в налоговом периоде, предшествующем переходу на УСН. То есть в 4 квартале, поскольку налоговый период для НДС — квартал.
И в налоговых регистрах, и в декларации по НДС восстановленный налог также нужно отразить в 4 квартале предыдущего года:
- в книге продаж нужно зарегистрировать счета-фактуры на суммы НДС, подлежащие восстановлению, на основании которых НДС ранее был принят к вычету. Так можно сделать, если в налоговом периоде, предшествующем переходу на УСН, не истек срок хранения этих счетов-фактур;
- в книге продаж также допустимо зарегистрировать бухгалтерскую справку с суммой НДС к восстановлению — в случае отсутствия данных счетов-фактур в связи с истечением срока их хранения (см. письма Минфина от 13.11.2019 № 03-11-11/87539, от 06.09.2018 № 03-07-09/63731);
- в декларации по НДС восстановленный налог надо зафиксировать в строке 080 Раздела 3 без расшифровок. Далее смотрите фрагмент заполнения Раздела 3 декларации НДС за 4 квартал 2021 года с НДС к восстановлению при переходе на УСН.
Возврат НДС с авансов при переходе на УСН в декларации
Если был получен аванс, с которого исчислили и заплатили НДС в 2021 году, а товары (работы, услуги) по нему будут отгружены (предоставлены) уже в периоде применения УСН, следует вернуть покупателям НДС с таких авансов.
Такой налог можно принять к вычету в 4 квартале 2021 года при наличии документов, подтверждающих факт возврата НДС (п. 5 ст. 346.25 НК РФ).
Указанную последовательность: возврат покупателю налога — вычет возвращенного НДС нарушать нельзя! Если сначала поставить НДС к вычету, а только потом вернуть его покупателю, подобный вычет будет считаться неправомерным.
Суммарно возвращенный покупателям НДС при переходе на УСН отражают в строке 080 Раздела 3 (вместе с восстановленным входным НДС по покупкам, которые «переходят» на УСН).
А вот строка 090 Раздела 3 предназначена для отдельной расшифровки сумм НДС, которые поставлены в вычет будущим упрощенцем после фактического возврата этого НДС покупателю. Обратите внимание, что вычеты по авансам, которые будут возвращены в текущем году до перехода на УСН, тоже могут попасть в строку 090 Раздела 3.
Фрагмент Раздела 3 с заполненной строкой по возвращенным покупателям авансам можно тоже увидеть на Рисунке выше.
При возврате НДС покупателю нужно также сделать соответствующую запись в книге покупок за 4 квартал года, в котором еще применяли ОСН.
Можно ли будет на УСН сдать уточненку и получить возмещение НДС за 4 квартал 2021?
Если до перехода на УСН налогоплательщик уплачивал НДС, то он имеет право на возмещение НДС по операциям, по которым налог к возмещению возник до перехода на УСН. Такой вывод следует из п. 2 ст. 173 НК РФ.
Налоговый кодекс РФ не запрещает после перехода на УСН заявлять вычеты за периоды, когда применяли ОСН, и подавать за эти периоды декларации (в т. ч. уточненные) к возмещению.
Сделать это можно не только по 4 кварталу, но и по предыдущим, если не истек срок, позволяющий подать на возмещение. Сдать такую уточненку можно и тогда, когда формально уже действует УСН.
Например, если организация перешла на УСН с 01.01.2022 и в 2022 году обнаружила, что не включила в декларацию вычет по счету-фактуре, полученному в 4 квартале 2021 года (на который имела право), можно подать уточненку по НДС, находясь на УСН и получить возмещение.
В целом такие правила распространяются и на случаи, когда счета-фактуры получены уже в 2022 году. Но с одним важным моментом! Заявить вычет (возмещение) НДС можно, если:
- Товары (работы, услуги) вы приняли на учет в 4 квартале года перед переходом на УСН.
- Счет-фактуру получили после перехода, но до того, как истек срок подачи декларации по НДС за этот период!
То есть по счету-фактуре, относящемуся к операции в 4 квартале 2021 года и полученному в 2022 году, можно заявить вычет (возмещение), если получить его до 25 января 2022 года.
Если же счет-фактура в 2022 году совсем «опоздал», то, скорее всего, получить по нему возмещение уже не удастся. По той причине, что не будут выполнены все условия, поименованные в ст. 172 НК РФ. Одно из них — как раз наличие полученного счета-фактуры. Полученный документ для расчетов по НДС будет относиться к периоду, в котором налогоплательщик уже не является плательщиком НДС и, соответственно, уже не может использовать право на вычет.